Zahlungen verweigert, Überweisungen unmöglich und Millionen potenziell betroffene Nutzer. Am Dienstag, den 20. Oktober 2026, erinnert der Vorfall bei Revolut an eine oft vergessene Realität: Geld auf einem Konto zu haben, bedeutet nicht zwangsläufig, es auch nutzen zu können. Und wenn der Moment gekommen wäre, unser Verhältnis zu Finanzdienstleistungen grundlegend neu zu denken?
- Revolut lahmgelegt: Wenn eine einfache Störung zum Alltagsproblem wird
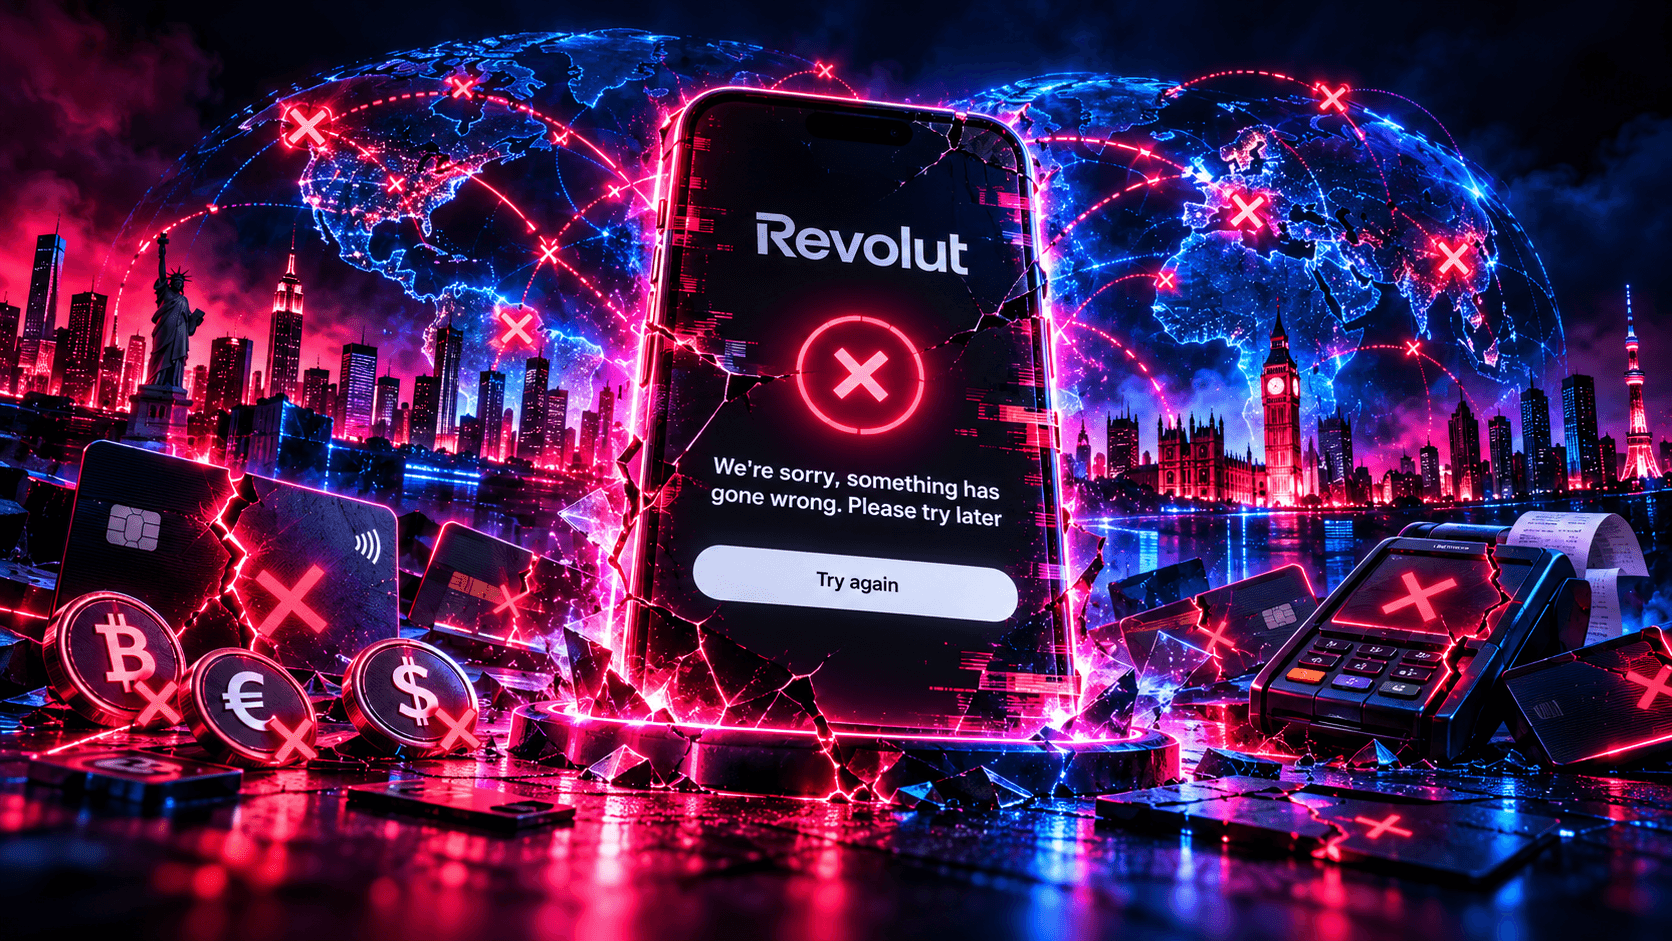
Am Dienstag, den 20. Oktober 2026, erlebten zahlreiche Revolut-Nutzer eine besonders unangenehme Situation: Bestimmte, eigentlich unverzichtbare Bankgeschäfte konnten nicht mehr durchgeführt werden.
Seit dem Morgen waren mehrere Dienste gestört:
- Kartenzahlungen, einschließlich physischer Karten.
- Abhebungen an Geldautomaten.
- Überweisungen und Geldtransfers.
- Zugang zur App und zu den Konten.
- Bestimmte Krypto-Transaktionen.
- Kundensupport per Chat.
Die Situation macht nicht an den französischen Grenzen Halt und betrifft mehrere weitere europäische Länder. Revolut hat den Vorfall bestätigt und versichert, dass die Gelder und Daten seiner Kunden sicher seien.
MoneyVox
+2
Doch eine Frage bleibt: Was nützt ein perfekt gesichertes Geld, wenn sein Besitzer vorübergehend nicht mehr darauf zugreifen kann?
Stellen Sie sich kurz Folgendes vor: Sie sind im Ausland, müssen Ihr Hotel bezahlen, eine Zugfahrkarte kaufen oder einfach Ihre Einkäufe begleichen.
Ihr Konto ist gedeckt. Ihre Karte ist aktiv. Sie haben keinen Fehler gemacht.
Und trotzdem wird die Zahlung verweigert.
Damit zeigt sich die ganze Zerbrechlichkeit einer ausschließlichen Abhängigkeit von einem einzigen Finanzsystem.
2. Google Cloud: Wenn eine Infrastruktur mehrere Finanzinstitute betrifft
Den verfügbaren Informationen zufolge deutet alles auf einen Vorfall in der Google-Cloud-Infrastruktur hin, insbesondere in der Region London.
Mehrere Finanzinstitute und digitale Dienste waren betroffen, was die mitunter unsichtbare Konzentration wesentlicher technologischer Infrastrukturen verdeutlicht.
AP News
+2
Diese Situation wirft eine Frage auf, die weit über Revolut hinausgeht.
Heute können Finanzinstitute sehr unterschiedliche Marken, Oberflächen und Angebote zeigen, während sie manchmal von denselben Technologieanbietern abhängen.
Fällt ein wichtiges Glied dieser Kette aus, können sich die Folgen gleichzeitig auf zahlreiche Dienste ausweiten.
Das ist das Paradox der modernen Finanzwelt: Wir verfügen über immer leistungsfähigere Anwendungen, doch die Verfügbarkeit unseres Geldes bleibt von Systemen abhängig, die wir nicht kontrollieren.
Eine moderne Finanz-App sollte nicht nur einfach und schnell sein. Sie sollte es ihren Nutzern auch ermöglichen, ihre Vermögenswerte und Abhängigkeiten besser in den Griff zu bekommen.
3. Ihr Geld, Ihre Schlüssel: Eine andere Philosophie wird möglich
Jahrzehntelang haben wir uns daran gewöhnt, unsere Gelder an Vermittler zu übergeben.
Diese Organisation bietet erhebliche Vorteile: operative Sicherheit, Bankdienstleistungen, regulatorischer Schutz und Transaktionskomfort.
Doch sie bringt auch eine Abhängigkeit mit sich.
Mit dem Aufkommen der Blockchain und von Web3 hat sich ein anderer Ansatz entwickelt: die Selbstverwahrung, auch Self-Custody genannt.
Das Prinzip ist einfach.
Anstatt die Kontrolle über seine digitalen Vermögenswerte systematisch einer zentralisierten Plattform anzuvertrauen, kann der Nutzer über sein eigenes Wallet verfügen und seine privaten Schlüssel persönlich aufbewahren.
Das verändert die Beziehung zwischen Individuum und seinen Vermögenswerten grundlegend.
Die Blockchain ermöglicht es insbesondere, Transfers direkt zwischen Wallets durchzuführen, ohne dass eine Verwahrung der Vermögenswerte durch ein traditionelles Bankinstitut erforderlich ist.
Natürlich bringt diese Unabhängigkeit neue Verantwortlichkeiten mit sich. Der Schutz privater Schlüssel wird entscheidend, Transaktionen können irreversibel sein, und auch Blockchain-Netzwerke können selbst Störungen erleben.
Doch eines ändert sich grundlegend: Die Kontrolle über digitale Vermögenswerte beruht nicht mehr zwangsläufig auf einem Konto, das von einem einzigen Vermittler gehalten wird.
Genau diese Philosophie vertreten wir bei OZAPAY.
4. OZAPAY: Eine französische Super App rund um Ihre finanzielle Freiheit
OZAPAY ENTDECKEN
Bei OZAPAY sind wir überzeugt, dass die Zukunft der Finanzdienstleistungen traditionelle Banksysteme und neue Technologien nicht gegeneinander ausspielen sollte.
Sie sollte es den Nutzern ermöglichen, das Beste aus beiden Welten zu nutzen.
Unser Anspruch ist es, eine französische Super App zu entwickeln, die Zahlungen, digitale Vermögenswerte und alltägliche Finanzdienstleistungen in einer einzigen Umgebung zusammenführt.
Unser grundlegender Unterschied? Die Selbstverwahrung.
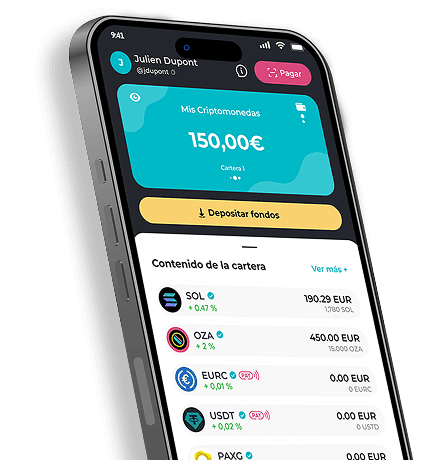
Mit OZAPAY können Sie Ihr eigenes digitales Wallet erstellen und Ihre geheime Phrase sowie Ihre privaten Schlüssel persönlich aufbewahren.
Ihre digitalen Vermögenswerte sind also nicht einfach nur in der internen Buchführung einer Plattform verbucht, die sie für Sie verwahrt.
Sie sind Ihrem Wallet auf der Blockchain zugeordnet.
OZAPAY entwickelt darüber hinaus ein Ökosystem von Diensten, die die Nutzung digitaler Vermögenswerte im Alltag erleichtern sollen – mit bestehenden Funktionen und weiteren, die sich in der Einführung befinden.
Unsere Vision ruht auf drei Überzeugungen:
Freiheit: Jeder soll die direkte Kontrolle über seine digitalen Vermögenswerte ausüben können.
Einfachheit: Blockchain-Technologien müssen für ein breites Publikum zugänglich werden, ohne technisches Vorwissen vorauszusetzen.
Offenheit: Traditionelle Finanzdienstleistungen und dezentrale Technologien können sich ergänzen, statt sich auszuschließen.
Dieser Ansatz bedeutet nicht, dass sämtliche OZAPAY-Dienste im Falle einer Bank- oder IT-Störung automatisch funktionieren würden. Zahlungen in traditioneller Währung, Umrechnungen und bestimmte Funktionen stützen sich insbesondere auf Partner.
Die Selbstverwahrung bringt jedoch einen wesentlichen strukturellen Unterschied bei der Verwahrung digitaler Vermögenswerte mit sich.
5. Es geht nicht darum, eine Abhängigkeit durch eine andere zu ersetzen
Die wahre Lehre aus diesem Vorfall ist nicht, dass man Revolut oder traditionelle Banken aufgeben sollte.
Sondern dass es sinnvoll wird, seine Zahlungsmittel und Verwahrungslösungen zu diversifizieren.
Heute ist es möglich, mehrere Ansätze zu kombinieren: ein traditionelles Bankkonto für laufende Geschäfte, eine alternative Lösung für Zahlungen sowie ein Wallet in Selbstverwahrung für digitale Vermögenswerte.
Diese Diversifizierung beseitigt Risiken nicht. Sie verhindert jedoch, dass sämtliche Anwendungen auf einem einzigen Vermittler gebündelt sind.
Das ist eine Entwicklung, die mit der des Internets vergleichbar ist: Nutzer erwarten heute mehr Auswahl, Mobilität und Kontrolle.
Und die Finanzwelt bildet da keine Ausnahme.
6. Und wenn Sie OZAPAY heute schon entdecken würden?
Man muss nicht erst die nächste Bankstörung abwarten, um neue Finanzlösungen zu entdecken.
Bei OZAPAY möchten wir das Web3-Umfeld zugänglicher machen – mit einer Anwendung, die sowohl Einsteiger als auch erfahrene Nutzer begleitet.
Ein OZAPAY-Konto zu erstellen bedeutet insbesondere:
- Eine französische Super App zu entdecken, die auf die neue Generation von Finanzdienstleistungen ausgerichtet ist.
- Ein persönliches digitales Wallet in Selbstverwahrung zu erstellen.
- Digitale Vermögenswerte und verfügbare Funktionen zu erkunden.
- An Lern-Quests teilzunehmen, um unser Ökosystem besser zu verstehen.
- Nach und nach die neuen Dienste und Funktionen zu entdecken, die wir entwickeln.
Die Registrierung ist kostenlos und ermöglicht es, die Anwendung ohne Investitionspflicht zu erkunden.
Und wenn Sie die Kontrolle über Ihre digitalen Vermögenswerte zurückgewinnen würden?
Entdecken Sie einen anderen Zugang zu Finanzdienstleistungen mit einer französischen Super App für die neue Generation.OZAPAY — Finanzdienstleistungen, neu gedacht.
OZAPAY entdecken
Fazit: Die nächste Finanzrevolution wird auch eine Revolution der Kontrolle sein
Der Revolut-Ausfall vom 20. Oktober 2026 wird irgendwann behoben sein.
Die Anwendungen werden wieder erreichbar sein. Die Karten werden wieder funktionieren. Die Transaktionen werden ihren gewohnten Lauf nehmen.
Doch die Fragen, die dieser Vorfall aufwirft, verdienen es, zu bleiben.
Warum sind wir so abhängig von wenigen Infrastrukturen geworden, um unser Geld zu nutzen?
Warum ist die direkte Kontrolle unserer digitalen Vermögenswerte immer noch so wenig verbreitet?
Und vor allem: Wie lässt sich eine Finanzwelt gestalten, die Einfachheit, Schutz und individuelle Freiheit miteinander verbindet?
Bei OZAPAY sind wir überzeugt, dass ein Teil der Antwort in der Komplementarität zwischen traditioneller Finanzwelt und dezentralen Technologien liegt.
Die eigentliche finanzielle Innovation besteht nicht nur darin, die Art und Weise zu verändern, wie wir bezahlen. Sie besteht auch darin, die Art und Weise zu verändern, wie wir unsere Vermögenswerte kontrollieren.
Und diese Entwicklung ist bereits im Gange.
OZAPAY — Grenzenlose Zahlungen. Mehr Möglichkeiten.