Von Ozapay — 21. Oktober 2026
Die Abstimmung über die Einnahmenseite des Haushalts 2027 wurde verschoben. Bei Ozapay sehen wir darin eine Gelegenheit, die Folgen der Besteuerung bestimmter Stablecoin-Umwandlungen genauer zu betrachten. Und um denjenigen, die abstimmen müssen, Zeit zu sparen, haben wir bereits ein wenig Lesestoff vorbereitet.
Abstimmung nun für den 3. November vorgesehen
Die ursprünglich für den 20. Oktober erwartete Abstimmung über die Einnahmenseite des Haushaltsgesetzentwurfs für 2027 wurde verschoben, da die Prüfung der Änderungsanträge noch nicht abgeschlossen war. Diese Verzögerung in den Haushaltsdebatten erklärt die Verschiebung. Quelle: Cryptoast.
Der Kalender der Assemblée nationale sieht eine Wiederaufnahme der Prüfung am 27. Oktober und eine feierliche Abstimmung am Dienstag, den 3. November nachmittags vor. Bei dieser Abstimmung geht es um den gesamten ersten Teil des Haushalts, der die Maßnahme zu bestimmten Stablecoin-Umwandlungen enthält. Quelle: Assemblée nationale.
Der betreffende Änderungsantrag wurde bereits in der Sitzung angenommen. Seine Anwendung bleibt jedoch an die endgültige Verabschiedung des Textes gebunden. Die Debatte bleibt daher offen. Quelle: Cryptoast.
Um Zeit zu sparen, ist unsere Analyse bereits fertig
Dieser Aufschub kommt gelegen. Wir hoffen, dass er auch dazu genutzt wird, die konkreten Folgen dieses Vorschlags zu prüfen, die Praktiker anzuhören und die Anwendungsfälle zu verstehen, auf die er Anwendung fände.
Um ihnen Zeit zu sparen, haben wir unsere Analyse bereits veröffentlicht:
Unseren Artikel zur Besteuerung von Stablecoins in Frankreich und zur digitalen Souveränität lesen
Eine Lektüre, die wir den Parlamentariern, ihren Teams und allen Personen, die das Thema vertiefen möchten, anbieten. Der Zeitplan lässt etwas mehr Zeit: Nutzen wir einen Teil davon für die praktischen Fragen.
Verstehen, was die Maßnahme ändern würde
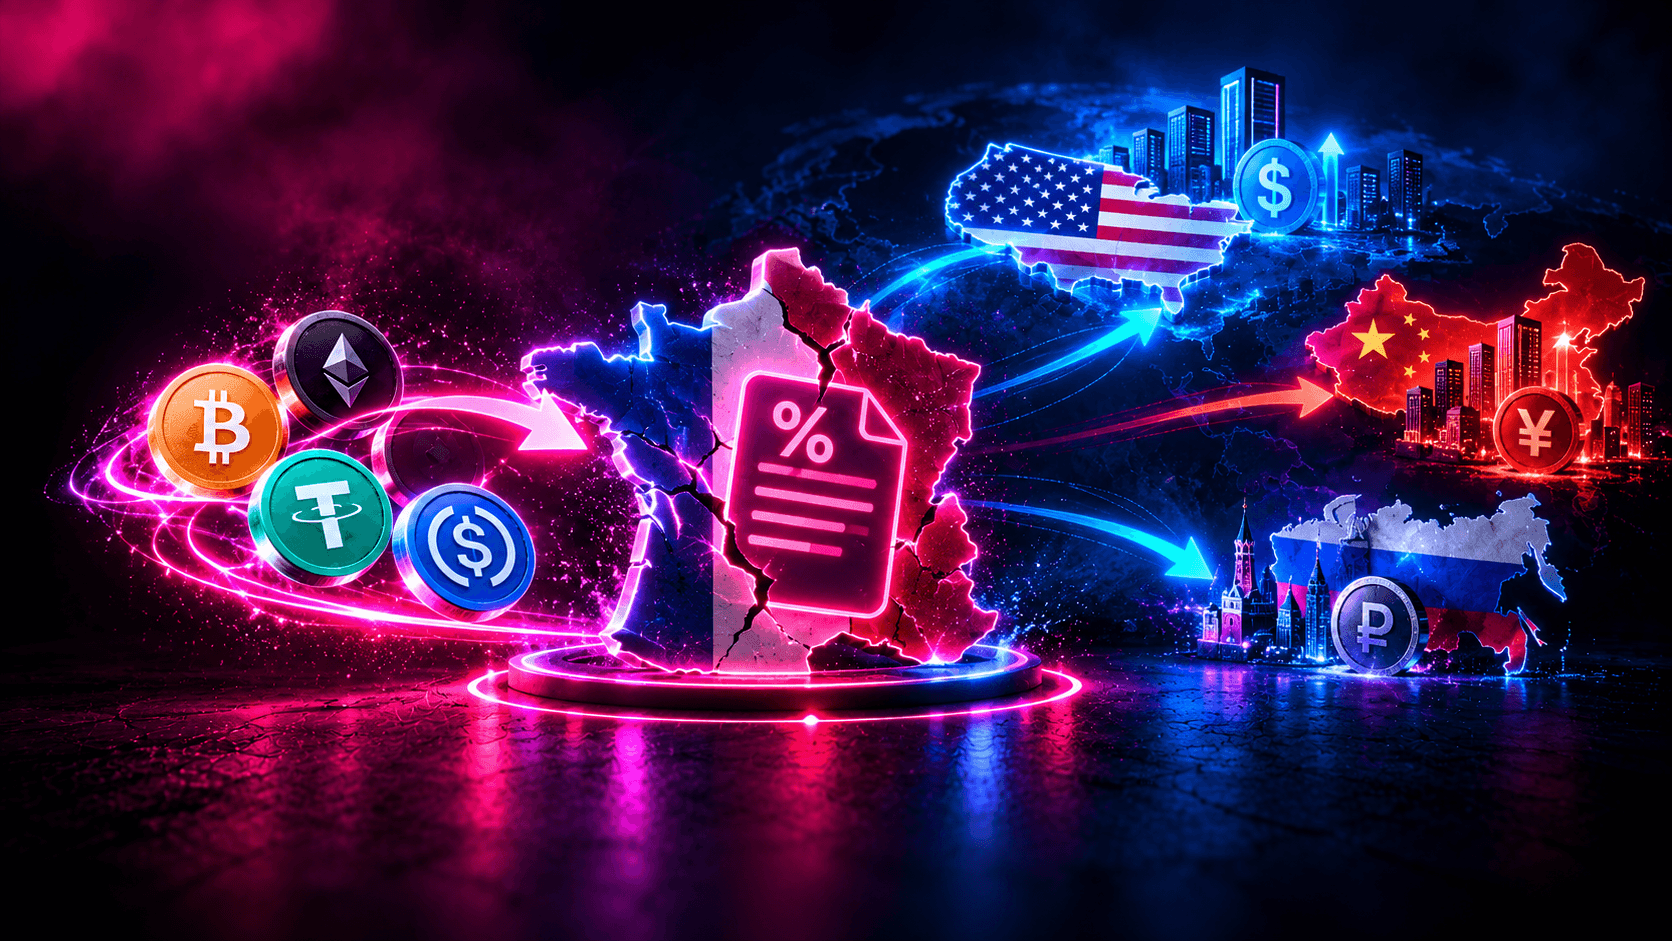
Der Änderungsantrag I-3898 zielt darauf ab, die Stundung der Besteuerung für Tauschgeschäfte zu beenden, bei denen ein Steuerpflichtiger E-Geld-Token im Sinne der europäischen MiCA-Verordnung erhält, was bestimmten Stablecoins entspricht. Für die betroffenen Privatpersonen könnte eine solche Umwandlung daher die Versteuerung eines möglichen Veräußerungsgewinns auslösen, selbst ohne Umwandlung in traditionelles Geld. Der Text sieht eine Anwendung ab dem 1. Januar 2027 vor, vorbehaltlich seiner endgültigen Verabschiedung. Quelle: Änderungsantrag I-3898.
Die Frage betrifft insbesondere den Zeitpunkt, an dem der Gewinn steuerpflichtig wird, und die Art und Weise, wie diese Regel angewendet werden kann.
Nehmen wir den Fall eines Nutzers, der sein Marktrisiko verringern möchte. Er tauscht einen Teil seiner Kryptowährungen gegen einen Stablecoin und behält diese Vermögenswerte in seinem Wallet. Fällt dieser Vorgang in den Anwendungsbereich der Maßnahme, müsste er die steuerlichen Folgen in seine Entscheidung zur Steuerung seines Engagements einbeziehen.
Eine seriöse Studie sollte diese Art von Situation ebenso untersuchen wie aufeinanderfolgende Vorgänge, die Verfügbarkeit von Verlaufshistorien und das Verständnis der Regeln durch die Nutzer.
Die Folgen für Nutzer und Unternehmen absehen
Bei Ozapay betrifft unsere Sorge die Komplexität, die diese Entwicklung den Anwendungsfällen hinzufügen könnte.
Für Privatpersonen könnten mehr Vorgänge, die eine Besteuerung auslösen können, den Aufwand für Nachverfolgung und Erklärung erhöhen. Wir möchten, dass die Parlamentarier die erforderlichen Mittel evaluieren, um die betroffenen Vorgänge zu identifizieren, ihren Verlauf zu rekonstruieren und ihre Folgen zu verstehen, bevor sie durchgeführt werden.
Für Unternehmen, die Wallets oder Zahlungsschnittstellen entwickeln, könnte eine solche Entwicklung ebenfalls einen erhöhten Bedarf an Erläuterungen und Begleitung schaffen. Die Qualität eines Dienstes hängt auch davon ab, dass seine Nutzer verstehen können, was bei einem Vorgang geschieht.
Diese Fragen verdienen konkrete Antworten: Wie werden die Regeln erläutert? Welche Elemente müssen die Nutzer aufbewahren? Welche Anpassungszeit wird ihnen eingeräumt?
Eine Steuerrechtsregel muss in den Situationen, die sie regeln soll, verstanden und angewendet werden können.
Diese Frist zu einer Zeit der Beratung machen
Wir möchten, dass die Ziele der öffentlichen Einnahmen zusammen mit den möglichen Auswirkungen auf die Anwendungsfälle, die Umsetzungskosten und die Wettbewerbsfähigkeit der französischen Unternehmen geprüft werden.
Unseres Erachtens setzt digitale Souveränität auch voraus, dass den französischen Akteuren die notwendigen Bedingungen gegeben werden, um ihre Dienste zu konzipieren und zu entwickeln. Die Klarheit des steuerlichen Rahmens gehört zu diesen Bedingungen. Eine zusätzliche Komplexität muss sorgfältig bewertet werden, wobei ihre Folgen sowohl für die Nutzer als auch für die Unternehmen, die sie begleiten, zu berücksichtigen sind.
Dieser Aufschub bietet die Gelegenheit, einen nützlichen Austausch mit Steuerfachleuten, Entwicklern, Zahlungsunternehmen und Nutzern zu organisieren. Den Text konkreten Fällen gegenüberzustellen würde es ermöglichen, die Schwierigkeiten zu identifizieren und mögliche Anpassungen zu prüfen.
Die Abstimmung ist verschoben. Nutzen wir diese Zeit, um das Thema zu vertiefen.
Und für alle, die sofort beginnen möchten, ist unsere Analyse bereits verfügbar. Wir haben die Lektüre vorbereitet; es bleibt nur noch, darauf zu klicken.